西格里出售摩西湖工厂:全球碳纤维行业进入“价值重构期”
近日,德国西格里碳素(SGL Carbon)宣布将美国华盛顿州摩西湖碳纤维生产基地整体出售给美国投资公司里法克特摩西湖公司,交易对价7000万美元,分两期支付。作为其碳纤维业务重组的关键一步,此举标志着这家欧洲老牌碳材料巨头正加速退出通用级碳纤维市场,转向更高附加值的工业级纤维织物与深加工产品。
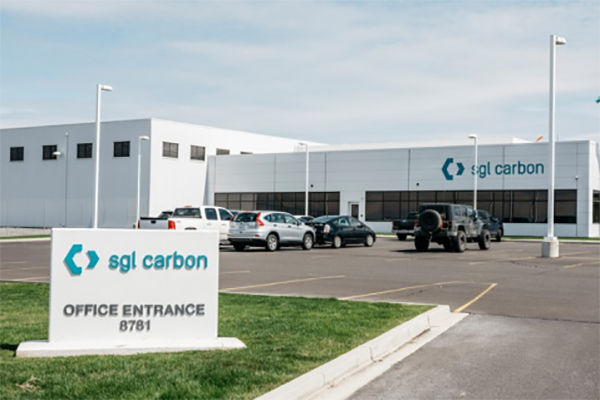
摩西湖基地曾是西格里布局北美大丝束碳纤维产能的核心项目,*初由SGL与宝马集团合资建设,瞄准汽车轻量化、风电及压力容器等市场。然而,随着全球碳纤维产能快速扩张、价格持续承压,该基地于2025年8月正式停产。此次出售不仅涉及土地和厂房,还包括全部设备及西格里碳纤维美国公司的股权。值得注意的是,该批设备市场估值仅约2400万美元,而交易预计将为西格里带来约4600万美元的税前处置收益,凸显其“断臂求生”的战略意图。
事实上,西格里的收缩并非孤立事件。自2025年启动重组以来,公司已先后关闭葡萄牙拉夫拉迪奥基地,并将原碳纤维业务与复合材料解决方案整合为新的“纤维复合材料”业务单元,仅保留苏格兰奥德的缪尔生产基地。2026年一季度财报显示,重组后的纤维复合材料板块利润率跃升至18.9%,成为集团盈利改善的*大亮点。
这一系列动作折射出全球碳纤维行业的深层变局:通用级产品因产能过剩陷入价格战,而**应用领域如航空航天、低空经济、氢能储运等正成为新的增长引擎。日本东丽等企业已率先提价10%-20%,国内头部厂商也跟进调价,行业正从“以价换量”转向“价值竞争”。
对国内碳纤维企业而言,西格里的战略收缩既是警示也是机遇。一方面,通用级碳纤维的“重资产、长周期”模式已难以为继,企业需警惕低端产能过剩风险;另一方面,**碳纤维织物、预浸料及定制化复材结构件的需求正加速释放,为具备技术积累和快速响应能力的厂商打开窗口。
未来,碳纤维行业的竞争将不再局限于产能规模,而是聚焦于产品结构、应用场景与附加值。谁能更快完成从“材料供应商”到“解决方案提供者”的转型,谁就能在新一轮洗牌中占据主动。
来源:compositesworld
下一篇:没有了!